Saham BYAN Disorot: Harga Akuisisi Haji Isam Jauh di Bawah Pasar dan Timing RKAB
Pendahuluan
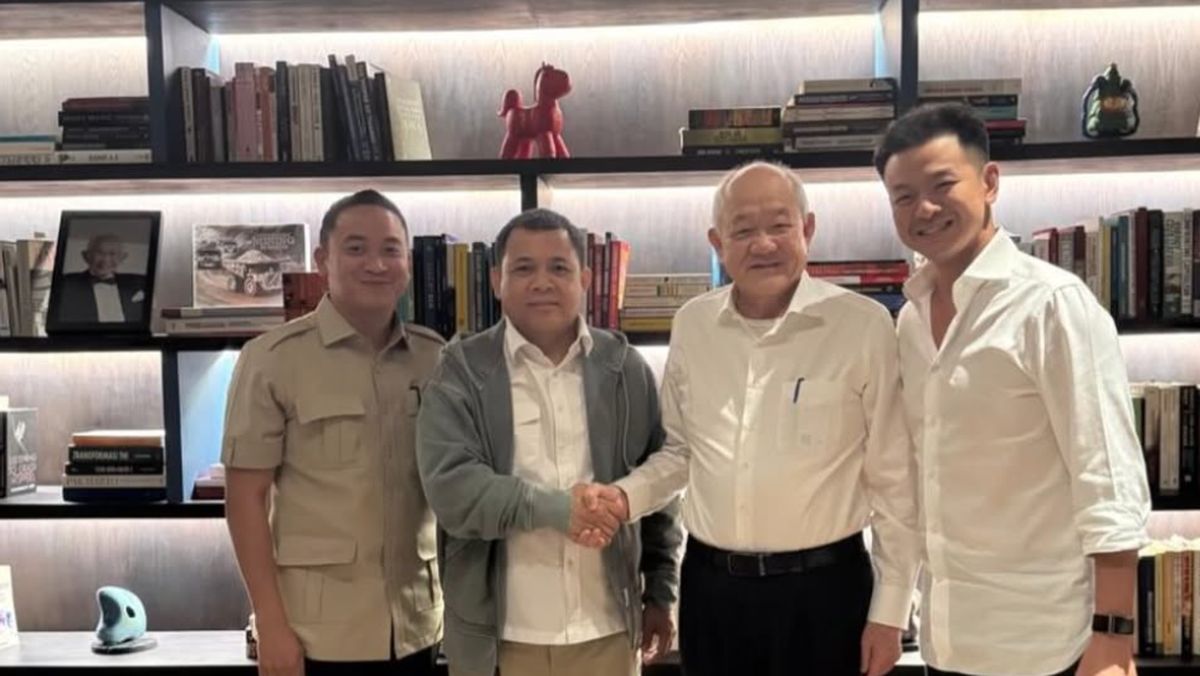
Saham PT Bayan Resources Tbk (BYAN) menjadi perhatian pasar setelah perusahaan milik Andi Syamsuddin Arsyad atau Haji Isam dikabarkan sepakat membeli sekitar 10 miliar saham Bayan. Jumlah tersebut setara dengan kurang lebih 30 persen kepemilikan perusahaan.
Perhatian investor terutama tertuju pada harga transaksi yang beredar, yakni sekitar Rp2.538 per saham. Nilai tersebut jauh lebih rendah dibandingkan harga pasar BYAN yang berada di kisaran Rp13 ribu per saham pada periode yang sama.
Di tengah aksi korporasi tersebut, Kementerian Energi dan Sumber Daya Mineral (ESDM) juga menerbitkan persetujuan revisi Rencana Kerja dan Anggaran Biaya (RKAB) 2026 untuk tiga anak usaha Bayan. Persetujuan itu mencakup tambahan kuota produksi batu bara sekitar 15 juta hingga 20 juta ton.
Harga Akuisisi BYAN Masih Menunggu Konfirmasi
Senior Technical Analyst PT Mirae Asset Sekuritas Indonesia, Muhammad Nafan Aji, meminta publik melihat informasi harga transaksi tersebut secara hati-hati. Menurutnya, angka Rp2.538 per saham masih merupakan harga implisit yang beredar di pemberitaan dan belum dikonfirmasi oleh perseroan sebagai harga final.
Ia menjelaskan bahwa harga dalam transaksi blok atau pengalihan saham pengendali tidak selalu sama dengan harga perdagangan reguler di bursa. Perbedaan tersebut dapat dipengaruhi oleh besarnya jumlah saham yang dialihkan, struktur pengendalian, hasil negosiasi bilateral, kondisi fundamental perusahaan, serta berbagai persyaratan pendahuluan dalam perjanjian.
Namun, apabila harga Rp2.538 per saham nantinya benar-benar dikonfirmasi, selisihnya dengan harga pasar akan sangat besar. Sebagai perbandingan, harga penutupan saham BYAN pada 17 September tercatat Rp11.525. Dengan demikian, harga transaksi yang beredar tersebut hanya sekitar seperlima dari harga pasar.
Analis Senior Indonesia Strategic and Economic Action Institution (ISEAI), Ronny P. Sasmita, menilai diskon dalam transaksi blok tidak otomatis menunjukkan adanya pelanggaran. Akan tetapi, diskon yang sangat ekstrem tetap memerlukan penjelasan mengenai dasar valuasi dan faktor yang memengaruhinya.
Timing Transaksi dan Persetujuan RKAB Jadi Sorotan
Perjanjian Jual Beli Saham Bersyarat atau Conditional Share Purchase Agreement (CSPA) disebut ditandatangani pada 16 September dan diumumkan sehari setelahnya. Sementara itu, persetujuan revisi RKAB untuk tiga anak usaha Bayan terbit pada 21 September dengan tambahan kuota produksi batu bara sekitar 15 juta hingga 20 juta ton.
Kedekatan waktu antara kedua peristiwa tersebut membuat pasar mempertanyakan kemungkinan adanya hubungan di antara keduanya. Meski demikian, Nafan mengingatkan bahwa kesamaan waktu tidak secara otomatis membuktikan adanya hubungan sebab-akibat.
Pemerintah menyatakan persetujuan revisi RKAB diberikan karena anak usaha Bayan telah memenuhi persyaratan evaluasi. Menteri ESDM Bahlil Lahadalia juga membantah bahwa penerbitan RKAB berkaitan dengan aksi korporasi Haji Isam.
Dari sisi tata kelola, para analis menilai publik tetap membutuhkan informasi yang lebih terbuka. Informasi tersebut mencakup waktu pengajuan RKAB, proses evaluasi, persyaratan yang harus dipenuhi, hingga kapan keputusan substantif ditetapkan.
Ronny menilai semakin sensitif hubungan waktu antara suatu aksi korporasi dan kebijakan yang berdampak pada nilai ekonomi perusahaan, semakin besar pula kebutuhan terhadap keterbukaan informasi. Penjelasan yang rinci diperlukan agar publik dapat membedakan antara kebetulan waktu dan hubungan substantif.
Pergerakan Saham Tidak Hanya Dipengaruhi Transaksi
Saham BYAN pada perdagangan 21 September ditutup melemah 5,06 persen ke level Rp13.125. Namun, tekanan tersebut tidak dapat langsung dikaitkan hanya dengan kabar pembelian saham oleh Haji Isam.
Pasalnya, setelah informasi transaksi diumumkan, saham BYAN justru sempat melonjak 19,96 persen menjadi Rp13.825 pada 18 September. Kenaikan tersebut menyentuh batas kenaikan maksimum harga saham dalam satu hari perdagangan atau auto rejection atas (ARA).
Menurut Nafan, koreksi setelah lonjakan harga dapat terjadi karena aksi ambil untung atau profit taking. Selain itu, investor juga dapat mempertimbangkan kembali valuasi saham setelah kenaikan, perkembangan RKAB, prospek produksi batu bara, harga komoditas, serta kepastian realisasi transaksi.
Ronny menambahkan bahwa pergerakan saham BYAN juga dipengaruhi oleh ketidakpastian RKAB, isu force majeure pada tiga anak usaha, dan penilaian ulang pasar terhadap struktur kepemilikan baru. Kondisi tersebut dapat mendorong proses penemuan harga kembali atau price discovery ulang.
Transparansi Dibutuhkan untuk Menjaga Kepercayaan Investor
Transaksi saham dalam jumlah besar dengan harga yang jauh di bawah pasar berpotensi menimbulkan pertanyaan terhadap kredibilitas mekanisme price discovery. Meski demikian, perbedaan harga belum dapat langsung dikategorikan sebagai transaksi tidak wajar karena transaksi pengendalian memiliki karakteristik yang berbeda dengan perdagangan saham biasa.
Hal yang dinilai penting adalah keterbukaan mengenai harga atau nilai transaksi, pihak-pihak yang terlibat, kondisi pendahuluan, dasar valuasi, serta dampak perubahan pengendalian terhadap perusahaan. Informasi tersebut diperlukan untuk mengurangi kesenjangan informasi atau asymmetric information antara pihak yang terlibat dalam transaksi dan investor publik.
Kasus BYAN juga dinilai dapat menjadi momentum bagi regulator untuk memperkuat aturan dan praktik transparansi, khususnya dalam transaksi material, transaksi afiliasi, perubahan pengendalian, perlindungan investor minoritas, serta mekanisme pembentukan harga di pasar modal.
Kesimpulan
Sorotan terhadap saham BYAN muncul karena adanya kabar pembelian sekitar 30 persen saham Bayan oleh Haji Isam dengan harga sekitar Rp2.538 per lembar, yang jauh di bawah harga pasar. Namun, angka tersebut masih belum dikonfirmasi sebagai harga final melalui keterbukaan informasi perseroan.
Kedekatan waktu antara penandatanganan CSPA dan penerbitan revisi RKAB juga menjadi perhatian, meski belum dapat dijadikan bukti adanya hubungan sebab-akibat. Ke depan, pasar membutuhkan penjelasan yang transparan mengenai dasar harga transaksi, proses penerbitan RKAB, serta implikasi perubahan kepemilikan.
Dengan keterbukaan yang memadai, regulator dan perusahaan dapat membantu memastikan seluruh investor memperoleh informasi yang setara dan tepat waktu. Hal tersebut menjadi faktor penting untuk menjaga kepercayaan serta memperkuat tata kelola pasar modal Indonesia.
Sumber: Cnnindonesia

Post Comment