OJK Catat Pembiayaan Alternatif Meningkat, Pergadaian Tumbuh 50,73 Persen pada Juli 2026
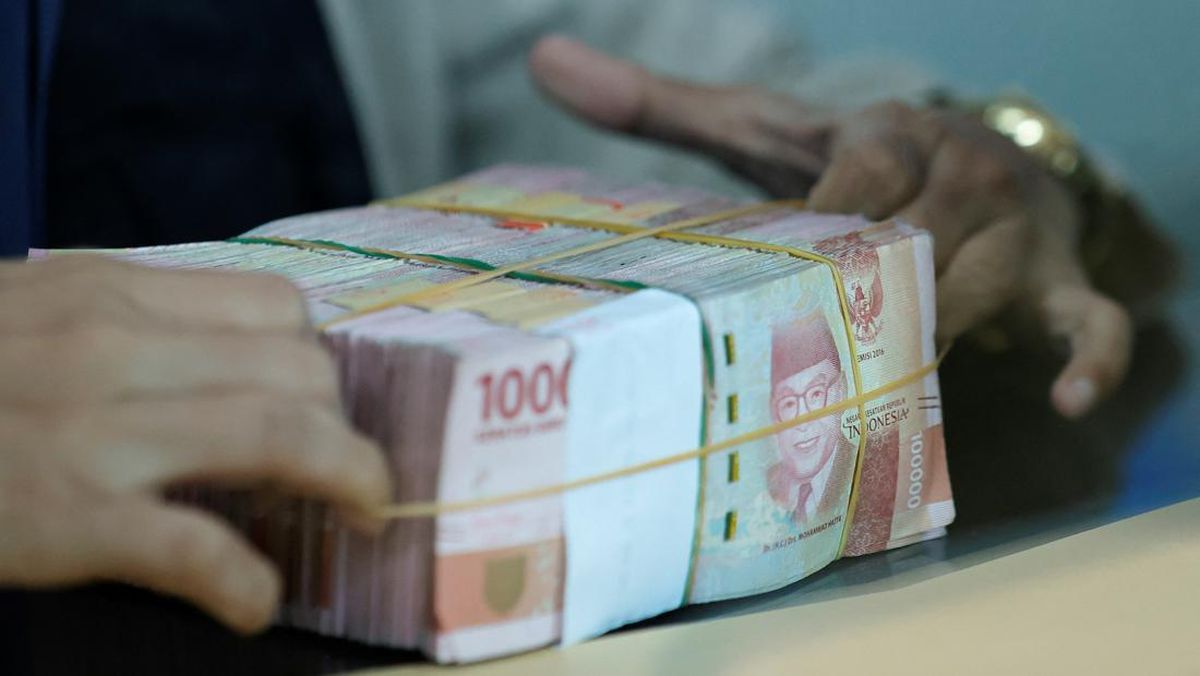
Otoritas Jasa Keuangan (OJK) mencatat tingginya kebutuhan masyarakat terhadap sumber pembiayaan alternatif di luar perbankan. Kebutuhan tersebut tercermin dari pertumbuhan sejumlah sektor pembiayaan, mulai dari pergadaian, pinjaman daring atau pinjaman online (pinjol), hingga layanan buy now pay later (BNPL) atau paylater.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan pembiayaan alternatif terus menunjukkan perkembangan positif hingga Juli 2026. Pertumbuhan paling tinggi tercatat pada sektor pergadaian, sementara pembiayaan digital seperti pinjol dan paylater juga mengalami peningkatan signifikan secara tahunan.
Pertumbuhan Pembiayaan Pergadaian Capai 50,73 Persen
Dalam rapat bersama Komisi XI DPR RI di Kompleks Parlemen, Senayan, Jakarta, Selasa (1/9), Friderica Widyasari Dewi mengungkapkan pembiayaan pergadaian tumbuh 50,73 persen secara tahunan atau year-on-year (yoy) pada Juli 2026.
Perempuan yang akrab disapa Kiki tersebut menjelaskan, peningkatan itu menunjukkan tingginya kebutuhan masyarakat terhadap layanan pembiayaan di luar perbankan. Pergadaian menjadi salah satu pilihan yang berkembang seiring dengan meningkatnya permintaan terhadap pembiayaan alternatif.
Selain pergadaian, pertumbuhan juga terjadi pada sejumlah layanan pembiayaan berbasis digital. Pinjaman daring tercatat tumbuh 24,76 persen secara tahunan. Sementara itu, layanan buy now pay later yang disalurkan perbankan meningkat 31,22 persen yoy.
Paylater Perusahaan Pembiayaan Tumbuh 54,65 Persen
Pertumbuhan lebih tinggi tercatat pada layanan buy now pay later yang disediakan perusahaan pembiayaan. Berdasarkan catatan OJK, pembiayaan paylater dari perusahaan pembiayaan tumbuh 54,65 persen secara tahunan.
“Pinjaman daring tumbuh 24,76 persen, buy now pay later perbankan tumbuh 31,22 persen year-on-year, dan juga dari buy now pay later perusahaan pembiayaan tumbuh 54,65 persen,” ujar Kiki.
Data tersebut memperlihatkan bahwa pembiayaan digital menjadi salah satu sektor yang mengalami perkembangan pesat. Meski demikian, OJK tetap memantau risiko yang menyertai penyaluran pembiayaan tersebut.
Risiko Kredit Pinjol Tetap Terjaga
Di tengah pertumbuhan pembiayaan digital yang cukup tinggi, OJK memastikan risiko kredit masih berada dalam kondisi yang terjaga. Per Juli 2026, rasio risiko kredit pinjaman daring tercatat sebesar 4,32 persen.
Angka tersebut menjadi salah satu indikator yang diperhatikan OJK dalam memantau perkembangan industri pinjaman daring. Pertumbuhan penyaluran pembiayaan tetap berjalan bersamaan dengan pengawasan terhadap risiko kredit.
OJK mencatat pinjol hanya memiliki porsi 1,04 persen dalam penyaluran kredit sektor jasa keuangan. Porsi tersebut menunjukkan bahwa pembiayaan digital terus berkembang, tetapi kontribusinya terhadap keseluruhan penyaluran kredit masih berada di bawah perbankan dan sejumlah lembaga pembiayaan lainnya.
Perbankan Masih Mendominasi Penyaluran Kredit
Meskipun pembiayaan alternatif mencatat pertumbuhan yang tinggi, perbankan masih menjadi sumber utama penyaluran kredit di sektor jasa keuangan. Bank umum menguasai pangsa pasar sebesar 90,10 persen.
Setelah bank umum, porsi penyaluran kredit ditempati oleh piutang perusahaan pembiayaan sebesar 5,06 persen. Selanjutnya, Bank Perekonomian Rakyat atau Bank Perekonomian Rakyat Syariah (BPR/S) memiliki porsi 1,77 persen, pergadaian 1,59 persen, dan pinjaman daring 1,04 persen.
Dominasi bank umum tersebut sejalan dengan pertumbuhan kredit perbankan yang mencapai 13,58 persen secara tahunan pada Juli 2026. Pertumbuhan ini berada pada level dua digit dan menunjukkan bahwa aktivitas penyaluran kredit perbankan masih kuat.
Kredit Investasi Menjadi Penopang Utama
Pertumbuhan kredit perbankan pada Juli 2026 terutama ditopang oleh kredit investasi. Penyaluran kredit investasi tercatat meningkat 25,13 persen secara tahunan.
Selain kredit investasi, kredit modal kerja juga mengalami peningkatan sebesar 11,04 persen secara tahunan. Pertumbuhan tersebut lebih tinggi dibandingkan posisi pada Juni 2026 yang tercatat sebesar 8,49 persen.
Menurut Kiki, peningkatan kredit investasi dan modal kerja mengindikasikan adanya penguatan aktivitas di dunia usaha. Perkembangan tersebut juga mencakup tren perbaikan dalam penyaluran kredit kepada usaha mikro, kecil, dan menengah (UMKM).
Kesimpulan
OJK mencatat pertumbuhan signifikan pada sejumlah pembiayaan alternatif hingga Juli 2026. Pergadaian tumbuh 50,73 persen, pinjol meningkat 24,76 persen, paylater perbankan naik 31,22 persen, dan paylater perusahaan pembiayaan tumbuh 54,65 persen secara tahunan.
Di sisi lain, perbankan masih mendominasi penyaluran kredit dengan pangsa 90,10 persen. Pertumbuhan kredit perbankan sebesar 13,58 persen juga menunjukkan dukungan pembiayaan terhadap aktivitas dunia usaha, terutama melalui peningkatan kredit investasi dan modal kerja.
Ke depan, perkembangan pembiayaan alternatif dan kredit perbankan akan tetap perlu dicermati, terutama dari sisi pertumbuhan penyaluran serta pengelolaan risiko. OJK menyatakan risiko kredit pinjol masih terjaga, sementara perbaikan penyaluran kredit UMKM menjadi salah satu indikator positif bagi aktivitas pembiayaan di sektor usaha.
Sumber: Cnnindonesia


Post Comment